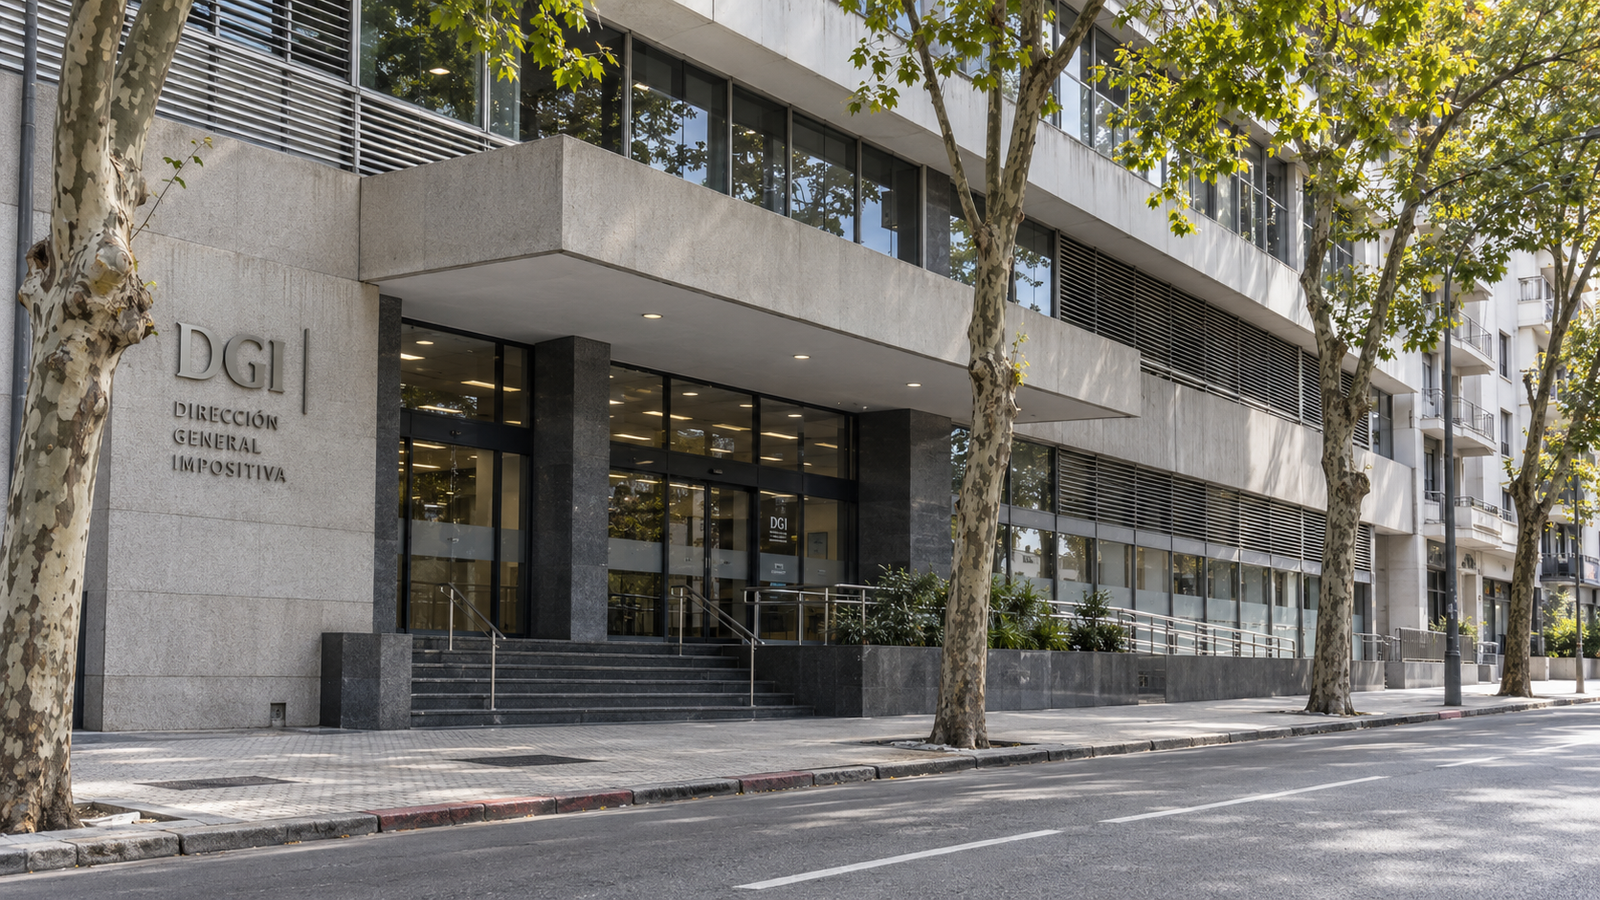
El comportamiento de la recaudación fiscal funciona como una radiografía inmediata del consumo de los hogares y la actividad de las empresas en Uruguay. Según el informe mensual elaborado por la Dirección General Impositiva (DGI), la recaudación total bruta del organismo registró un retroceso interanual del 2,9% en términos reales durante el mes de setiembre de 2026. Los ingresos sumaron $ 62.881 millones a precios corrientes, reflejando un ajuste a la baja al descontar el impacto inflacionario sobre la economía doméstica.
Por su parte, cuando se analiza la recaudación neta —es decir, el dinero que efectivamente ingresa a las arcas públicas una vez restadas las devoluciones de impuestos— el monto totalizó $ 54.603 millones. Este resultado representó una caída interanual del 1,2% en términos reales frente al mismo período del año anterior, encendiendo luces amarillas en la lectura técnica de la coyuntura macroeconómica.
Antecedentes y desempeño de los principales motores tributarios
La contracción mensual se explicó principalmente por el desempeño del Impuesto al Valor Agregado (IVA), el pilar de mayor peso en la estructura tributaria del país. Durante setiembre, el IVA recaudó $ 31.255 millones (representando el 49,7% de los ingresos brutos totales), lo que significó un marcado descenso real del 5,2% en la comparación interanual. El debilitamiento afectó tanto a las operaciones del mercado interno (-5%) como al IVA asociado a las importaciones (-5,5%), un dato que refleja cierta moderación en el nivel de compras y en la dinámica del comercio exterior.
En el sector empresarial, el Impuesto a las Rentas de las Actividades Económicas (IRAE) acompañó la tendencia bajista con un descenso real del 3% interanual, totalizando $ 6.997 millones. En contraste, la contracara positiva del mes estuvo en el Impuesto a la Renta de las Personas Físicas (IRPF), que alcanzó los $ 11.241 millones con un incremento real del 1,7%. Este comportamiento positivo respondió a la solidez de las rentas del trabajo (categoría II), que crecieron un 2% real en el mes, marcando la resiliencia de los ingresos salariales frente al ajuste del consumo masivo.
La lectura regional y las volatilidades del consumo masivo
Las fluctuaciones en los ingresos impositivos uruguayos no son ajenas a las dinámicas cambiantes de América Latina. Los países del cono sur atraviesan momentos de reacomodamiento económico, donde el margen de gasto de los consumidores se ve condicionado por el costo de vida, el comportamiento de las monedas locales y las decisiones fiscales estatales. La fragilidad del consumo privado en la región impone desafíos constantes para los gobiernos que buscan equilibrar las cuentas públicas sin retraer la actividad.
Un ejemplo claro de esta disparidad sectorial se observó en la evolución del Impuesto Específico Interno (Imesi). Aunque el tributo en su conjunto avanzó un leve 0,8% en setiembre gracias al crecimiento en la recaudación de combustibles (+6,6%) y emisiones de CO₂ (+11,1%), se registraron caídas pronunciadas en bienes de consumo masivo y duraderos: las bebidas cayeron 9%, el tabaco retrocedió 10,7% y los automotores mostraron una baja real del 18%, revelando la cautela de las familias a la hora de encarar gastos prescindibles.
El balance acumulado y las proyecciones del análisis técnico
Pese al enfriamiento puntual registrado en el noveno mes del año, las cifras consolidadas del sistema fiscal mantienen un saldo favorable en el mediano plazo. Entre enero y setiembre de 2026, la recaudación bruta acumulada de la DGI alcanzó los $ 548.575 millones, sosteniendo un crecimiento real del 1,2% en relación con el mismo lapso del año previo. Asimismo, la recaudación neta acumulada logró un avance real del 1,9% al sumar $ 471.502 millones en los primeros tres trimestres del año.
Desde la mirada técnica de los analistas económicos, el tropiezo de setiembre no configura un cambio de tendencia estructural, sino una pausa en el ritmo de expansión económica. Sin embargo, los expertos advierten que la evolución de los ingresos del último trimestre resultará determinante para evaluar el cumplimiento de las metas fiscales fijadas por el Poder Ejecutivo y ajustar las proyecciones de cara al cierre del ejercicio.
Perspectivas fiscales e impacto en las decisiones del Gobierno
El comportamiento desigual de los tributos en Uruguay refuerza la necesidad de monitorear de cerca la confianza de los consumidores y la rentabilidad del sector corporativo. La fortaleza del IRPF laboral actúa como un amortiguador clave, pero la recuperación del IVA resultará vital para sostener el ritmo de ingresos del Estado.
A futuro, las autoridades económicas continuarán observando los indicadores de consumo interno para evaluar medidas de estímulo y herramientas de apoyo a los sectores comerciales más rezagados. La solidez del balance anual brinda un margen de maniobra prudente, exigiendo rigor técnico para encauzar la recaudación en la recta final del año.
Dejá tu comentario
Comentá con tu nombre y Gmail. Tu correo es privado y nunca se publica.