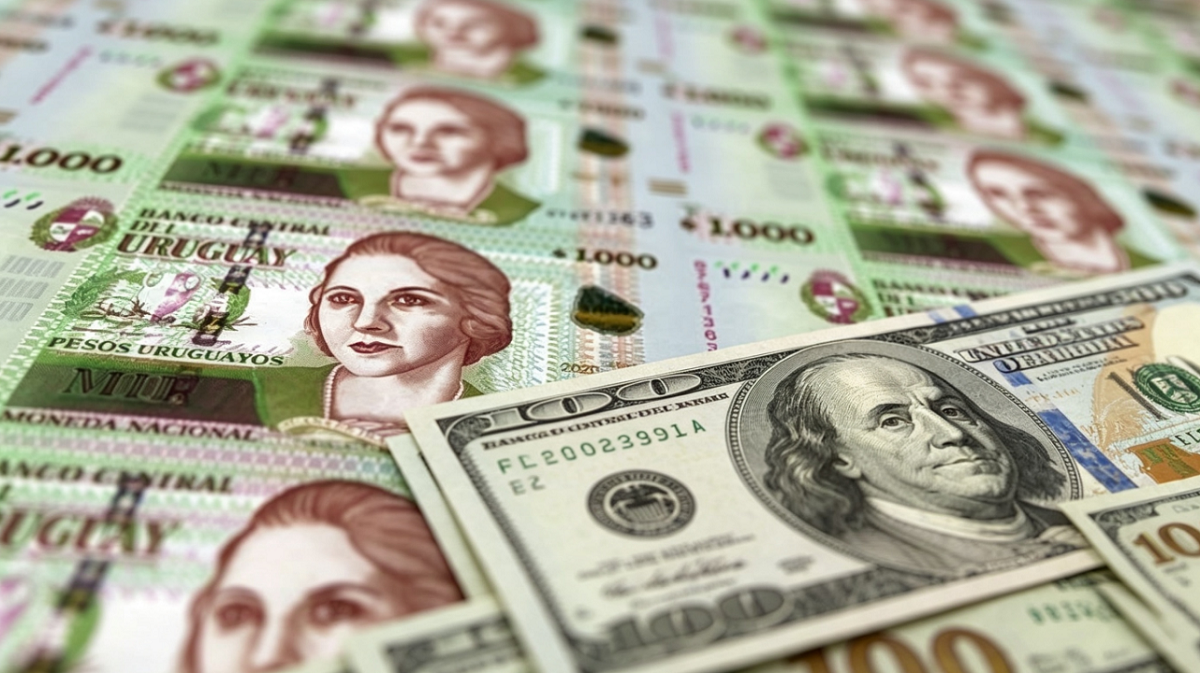
El ahorro en dólares en Uruguay ingresó en una nueva fase de regulación directa tras la decisión de la autoridad monetaria de intervenir en el comportamiento financiero de los ciudadanos. En una cruzada por reducir la histórica dependencia de la divisa estadounidense, la Superintendencia de Servicios Financieros (SSF) del Banco Central del Uruguay (BCU) le puso la firma final a la circular que altera de forma drástica el proceso estándar de captación de depósitos. A partir del 1° de octubre de 2026, el acto de guardar divisas en el sistema bancario uruguayo dejará de ser una transacción neutra para convertirse en un procedimiento sujeto a advertencias escritas, simulaciones oficiales de riesgo y firmas de descargo por parte del cliente.
La reglamentación establece que cualquier persona física o empresa unipersonal residente que acuda a una institución para abrir una cuenta en moneda extranjera deberá recibir un documento independiente, ajeno al clausulado general del contrato bancario. En ese papel, redactado con tipografía destacada, el usuario deberá rubricar la siguiente leyenda: «Este depósito está denominado en [moneda extranjera], por lo que se encuentra expuesto al riesgo de tipo de cambio. Aunque su valor en moneda extranjera no cambie, su equivalente en pesos uruguayos podría sufrir variaciones negativas o positivas como consecuencia de las fluctuaciones cambiarias».
El mandato del regulador no se limita al flujo de nuevos clientes. Las entidades dispondrán de un margen operativo hasta el 31 de diciembre de 2026 para alcanzar al universo de cuentahabientes preexistentes. Para este segmento, la comunicación se podrá instrumentar vía correo electrónico directo o mediante la exhibición de avisos prominentes en los entornos de banca digital por un lapso no inferior a diez días hábiles consecutivos.
Ahorro en dólares en Uruguay: la premisa oficial ante la resistencia del mercado
Para sostener conceptualmente esta intervención en el comportamiento de los agentes económicos, el BCU apelará a un despliegue pedagógico en sus plataformas digitales. La autoridad del organismo desplegará un simulador interactivo de acceso público ideado para contrastar la rentabilidad histórica de los instrumentos en pesos uruguayos frente a la tenencia pasiva de divisas a la vista.
La proclama institucional que articula la iniciativa —sintetizada en la premisa «Vivís en pesos, vivís en Uruguay«— busca desmontar lo que el regulador considera un atavismo cultural. Según los cálculos exhibidos por la autoridad monetaria, los depósitos en moneda extranjera sin remuneración han resignado aproximadamente la mitad de su poder de compra real en el mercado interno a lo largo de los últimos 25 años. Bajo esta óptica, el atesoramiento en billetes verdes respondería más a un sesgo conservador heredado de pasadas crisis financieras que a un cálculo racional de preservación de valor.
Desde la visión del Central, la solidez macroeconómica construida en las últimas décadas fundamenta este cambio de paradigma. La convergencia del ritmo inflacionario hacia el centro del rango meta, la acumulación de reservas internacionales en máximos históricos, la diversificación de la matriz exportadora y la consolidación de un riesgo país en mínimos regionales son presentados como prueba de que la economía uruguaya ya no requiere el chaleco de fuerza de la dolarización defensiva.
Las grietas y objeciones al modelo de tutela estatal
Sin embargo, el optimismo reglamentario del organismo regulador colisiona con el pragmatismo con el que operan tanto la banca privada como los propios ahorristas. Diversos analistas e integrantes del sistema financiero han señalado en voz baja las inconsistencias y los riesgos implícitos que entraña pretender direccionar las decisiones de ahorro mediante mecanismos de advertencia punitiva.
En primer lugar, surge una objeción de índole temporal respecto al horizonte de planificación de las familias e instituciones. Si bien la estadística de un cuarto de siglo puede mostrar un rendimiento superior del peso uruguayo —particularmente en períodos de atraso cambiario o apreciación de la moneda local—, el comportamiento de las variables en plazos más cortos suele ser volátil e impredecible. La memoria económica uruguaya está atravesada por episodios discontinuos donde los saltos discretos del tipo de cambio licuaron abruptamente la capacidad de compra de los activos nominados en moneda nacional.
Exigir a un cliente que firme un acuse de recibo donde se enfatiza la posibilidad de «variaciones negativas» en términos de pesos puede ser percibido como una injerencia del Estado en la gestión del riesgo individual. En la banca privada existe inquietud sobre las eventuales consecuencias legales o reputacionales si, tras desalentar la tenencia de divisas mediante estas advertencias, la coyuntura macroeconómica sufriera un viraje brusco y el peso experimentara una depreciación acelerada. Aunque la propia norma aclara que el aviso «no constituye asesoramiento financiero ni una recomendación de inversión», en la práctica el límite entre la información transparente y el sesgo de recomendación resulta sumamente difuso.
Por otra parte, la efectividad del instrumento burocrático genera escepticismo entre los especialistas en conducta del consumidor. La adición de un trámite más y de una firma reglamentaria corre el riesgo de transformarse en un mero formalismo operativo —similar a la aceptación de términos y condiciones en plataformas digitales— que no altera la estructura profunda de preferencias de los uruguayos. Mientras el mercado inmobiliario, los bienes durables y una porción sustancial de los contratos de largo plazo sigan cotizando de forma generalizada en dólares estadounidenses, la demanda de la divisa mantendrá una lógica estructural que ninguna leyenda en un formulario bancario podrá desmantelar por sí sola.
Entre la estabilidad macroeconómica y la libertad de elección
La cruzada por la desdolarización plantea una paradoja central en la política económica uruguaya. Por un lado, es innegable que una economía altamente dolarizada padece de una menor efectividad en la transmisión de su política monetaria y sufre una mayor vulnerabilidad frente a shocks externos. La intención del BCU de fomentar instrumentos en moneda nacional —como las Unidades Indexadas (UI) o los plazos fijos remunerados— apunta a afianzar una soberanía monetaria genuina.
Por otro lado, forzar el cambio de comportamiento mediante advertencias dirigidas puede provocar distorsiones no deseadas. Si el regulador busca que la población confíe de forma genuina en el peso, el camino más eficaz sigue siendo la persistencia en el tiempo de una inflación baja y predecible, acompañada por el desarrollo de productos financieros en pesos que ofrezcan liquidez, simplicidad y rendimientos reales positivos sin necesidad de recurrir a la tutela estatal sobre el cliente.
El experimento que comenzará a aplicarse en octubre pondrá a prueba la solidez del argumento del regulador. Resta ver si el ahorrista uruguayo aceptará la narrativa de que el dólar ha dejado de ser el refugio supremo o si, por el contrario, la medida será interpretada como una traba burocrática más en un mercado que aún guarda en su ADN la cautela frente a las fluctuaciones cambiarias.

Dejá tu comentario
Comentá con tu nombre y Gmail. Tu correo es privado y nunca se publica.