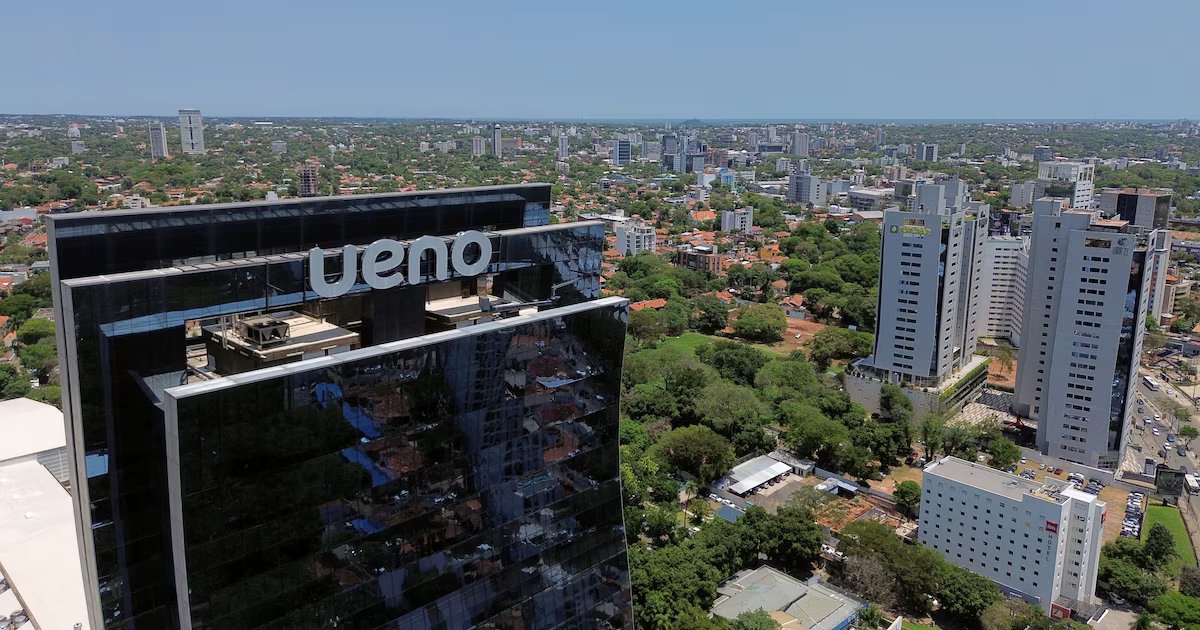
Intervención del Banco Central en Ueno Bank en Paraguay
La semana pasada, casi tres millones de paraguayos se despertaron con la sorpresa de no poder acceder a sus fondos tras la intervención del Banco Central de Paraguay en Ueno Bank. Este hecho pone en evidencia que ni las personas ni las instituciones son inmunes a las crisis financieras y nos recuerda la vulnerabilidad del sistema bancario.
Antecedentes y causas de la quiebra de Ueno Bank
Ueno Bank, propiedad de la Familia Vásquez, fue fundada en 1976 y en 2023 presentó su configuración actual tras varias adquisiciones y consolidaciones. Con una cartera de tres millones de clientes, era el quinto banco en importancia del sistema bancario paraguayo. La caída de este banco sigue un patrón común en la historia financiera mundial: préstamos a empresas relacionadas con el grupo económico, injerencias del gobierno y crisis en el mercado inmobiliario. La intervención del banco fue motivada por su función como caja de resonancia financiera para la familia propietaria y por prácticas comerciales cuestionables con el Estado. Estas circunstancias derivaron en las renuncias del presidente del Banco Central de Paraguay y del propio presidente del país en un contexto de crisis.
Relevancia y lecciones para el sistema financiero peruano
Más allá de los detalles específicos de esta quiebra, surge la pregunta sobre si un escenario similar podría ocurrir en Perú. La respuesta, en términos generales, es que aunque todo es posible, en el corto plazo la probabilidad es baja. El sistema financiero peruano se caracteriza por su estabilidad y buena salud, evidenciada en su alta rentabilidad y capitalización, niveles aceptables de préstamos en mora que están debidamente provisionados, además de contar con un Banco Central de Reserva que proporciona liquidez en emergencias.
Asimismo, la Superintendencia de Banca, Seguros y AFP (SBS) mantiene una supervisión rigurosa del sector, y en los últimos 25 años los casos de quiebra o intervención bancaria han sido limitados. También existe un Fondo de Seguro de Depósitos (FSD) que protege los ahorros hasta por 123 mil soles por persona, generando confianza en los depositantes.
Consejos para los ahorristas y medidas de precaución
A pesar de la fortaleza del sistema financiero peruano, es recomendable que los ahorristas adopten medidas preventivas. Es fundamental informarse sobre la clasificación de riesgo de las instituciones financieras con las que se realiza el ahorro, consultando los ratings publicados por la SBS, donde clasificaciones “A” representan mayor seguridad. También, verificar que los fondos estén protegidos por el FSD, ya que este respaldo aplica en bancos y cajas, pero no en cooperativas o fondos mutuos.
Se aconseja diversificar los depósitos, no concentrar todos los fondos en una sola entidad, en especial si el monto supera el límite de protección del FSD. Una estrategia adicional puede ser la unión de depósitos con una pareja o conviviente, duplicando así la protección ofrecida por el seguro de depósitos, dado que este cubre hasta esa cantidad por persona y por entidad.
Reflexión final sobre riesgos financieros y seguridad
En definitiva, aunque siempre existen riesgos inherentes en la vida y en las inversiones, la situación en Perú ofrece un margen de tranquilidad respecto a posibles colapsos bancarios. Sin embargo, es prudente revisar periódicamente el estado de las entidades financieras y mantener medidas de precaución básicas, como asegurarse de que las puertas y ventanas estén cerradas antes de dormir, para proteger los fondos de posibles eventualidades.
Dejá tu comentario
Comentá con tu nombre y Gmail. Tu correo es privado y nunca se publica.