Intervención del Banco Ueno en Paraguay y su impacto en los depositantes
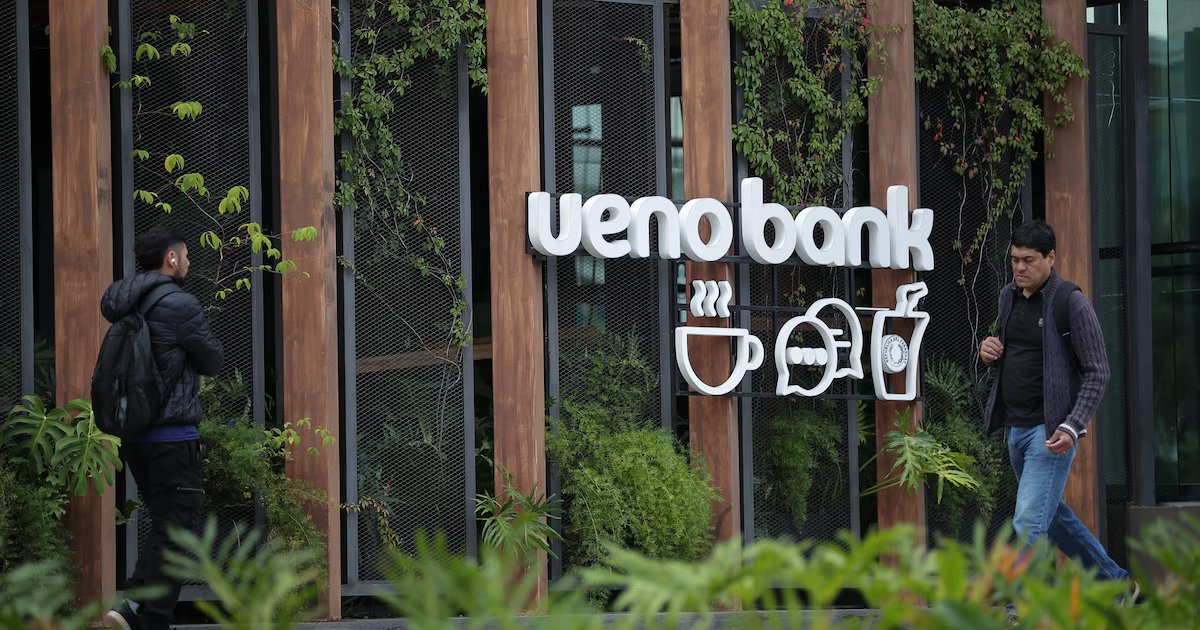
La intervención de Ueno Bank, una de las principales instituciones financieras de Paraguay, ha generado alerta en el sistema bancario del país. El Banco Central de Paraguay (BCP) ordenó el cierre de sus operaciones tras detectar graves problemas de solvencia, acción que afectó temporalmente el acceso a los depósitos de millones de clientes, incluyendo jubilados y organismos públicos.
Crisis financiera en Paraguay y antecedentes similares en Perú
Este episodio remite a dos de las mayores crisis bancarias que enfrentó Perú: en 1931 con la quiebra del Banco del Perú y Londres, y entre 1998 y 2001 con dificultades en varias entidades de gran tamaño. Aunque las circunstancias económicas variaron, ambos casos evidenciaron riesgos vinculados con la supervisión insuficiente, la concentración de créditos y problemas de liquidez. En este contexto, es relevante analizar qué mecanismos existen actualmente para proteger a los ahorristas peruanos frente a eventuales quiebras bancarias.
Detalles de la intervención y situación actual de Ueno Bank
El Banco Central de Paraguay intervino Ueno Bank y ordenó la suspensión de sus servicios, decisión adoptada de manera unánime por su directorio en la madrugada del martes. La medida se fundamentó en que el índice de solvencia del banco cayó por debajo del mínimo exigido por la normativa financiera, específicamente, bajó del 50% tras ajustes en sus estados financieros. Como resultado, se procedió al cierre de sus canales de atención, incluyendo la aplicación móvil, tarjetas, cajeros automáticos y banca en línea. Según explicó Liana Caballero, miembro del directorio del BCP, «ni la aplicación, ni las tarjetas, ni ningún servicio de la entidad están activos desde la fecha.»
La entidad atendía a más de 2,9 millones de clientes, aproximadamente el 60% de la población adulta del país, y procesaba más de tres millones de operaciones diarias. Además, gestionaba recursos por más de USD 800 millones, entre ellos cerca de USD 380 millones del Instituto de Previsión Social, el organismo estatal del sistema de pensiones. La investigación del organismo supervisor paraguayo reveló que, tras ajustes, el índice de solvencia había descendido por debajo del 50% y se detectaron préstamos a empresas vinculadas con el grupo propietario del banco, considerándose irregularidades durante meses de análisis.
Respuesta del Banco Central y acciones futuras
El presidente del Banco Central de Paraguay, Carlos Carvallo, anunció que se congelaron activos y pasivos de Ueno Bank mientras se evalúa su situación patrimonial. La institución enviará funcionarios para asumir el control y, de ser necesario, aplicará sanciones a los responsables. La prioridad, según Carvallo, es proteger a los pequeños depositantes y acelerar la devolución de sus fondos. En ese sentido, el organismo aseguró que desplegará todos sus recursos para que el proceso sea lo más rápido posible, priorizando a los ahorristas con menores montos.
Lecciones de crisis bancaria: de 1931 a la actualidad
El colapso de Ueno Bank en Paraguay contrastan con la situación en Perú, donde actualmente los depositantes tienen a su disposición mecanismos de protección. A diferencia de la crisis de 1931, en la que no existía un seguro para los depósitos, hoy en día el Fondo de Seguro de Depósitos (FSD) garantiza la devolución de hasta S/ 123.000 por persona y por institución. Este sistema cubre cuentas de ahorro, depósitos a plazo, cuentas corrientes y depósitos de CTS, incluyendo los ahorros en dólares, cuyo valor se calcula según el tipo de cambio vigente en la fecha de intervención.
Una recomendación clave para los ahorristas es diversificar sus fondos entre diferentes entidades financieras que participen en el fondo, de modo que el patrimonio no quede concentrado en una sola institución. Además, es recomendable verificar que la institución tenga cobertura activa, un requisito que implica haber contribuido durante 24 meses consecutivos al FSD, información que puede consultarse en la página oficial del organismo.
No solo las instituciones tradicionales están respaldadas por el fondo. Las cooperativas de ahorro y crédito cuentan con su propio Fondo de Seguro de Depósitos Cooperativo (FSDC), cuyas coberturas oscilan entre S/ 5.000 y S/ 10.000 por socio, dependiendo del tamaño de la cooperativa.
Finalmente, los ahorristas deben revisar periódicamente los indicadores financieros publicados por la Superintendencia de Banca, Seguros y AFP (SBS), especialmente los niveles de morosidad y el ratio de capital global. Es aconsejable desconfiar de entidades que ofrezcan tasas de interés excesivas sin justificación clara, ya que podrían indicar mayores riesgos de liquidez. En caso de intervención, la SBS puede ordenar que otra institución asuma los depósitos o activar el proceso de liquidación y pago a través del FSD, garantizando la protección del dinero depositado.
Dejá tu comentario
Comentá con tu nombre y Gmail. Tu correo es privado y nunca se publica.