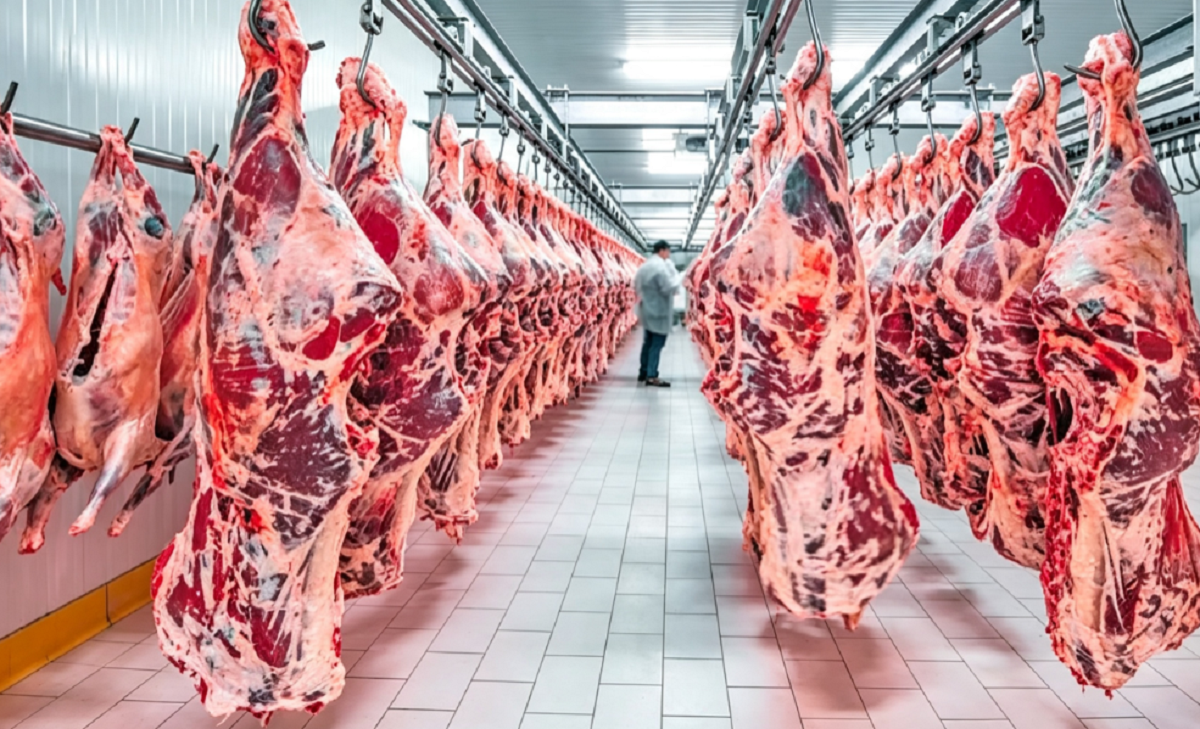
El sector cárnico uruguayo, tradicional motor agroexportador del país, atraviesa un escenario cargado de paradojas y alta tensión productiva. A pesar de registrarse niveles récord en el stock ganadero nacional, la industria frigorífica opera actualmente a un promedio cercano al 60% de su capacidad instalada. Esta importante capacidad ociosa arrastra a plantas de faena a momentos de inactividad temporal, envíos de personal al seguro de paro y un marcado deterioro en las cuentas financieras de las empresas del sector.
El descalce entre la abundancia de vacunos en los campos y el bajo volumen de faena efectivo responde a múltiples factores estructurales. La disponibilidad de ganado preparado para la faena inmediata no satisface la elevada capacidad operativa montada por las plantas industriales en los últimos años. Esta escasez relativa de oferta lista genera una feroz competencia entre los frigoríficos por captar hacienda, elevando los precios de la materia prima en el mercado interno y reduciendo a niveles mínimos los márgenes de ganancia de la industria exportadora.
Detrás de las frías cifras económicas se esconde un fuerte impacto humano y social que afecta de forma directa a miles de familias en el interior del país. La reducción de turnos de faena y las suspensiones rotativas en los establecimientos frigoríficos generan zozobra entre los trabajadores de la carne, cuya economía familiar depende estrictamente de las jornadas efectivamente trabajadas en las cadenas de desosado y empaque.
Antecedentes históricos y descalce en la cadena productiva
La actual encrucijada de la industria cárnica no es un fenómeno repentino, sino el resultado de un proceso de transformaciones e inversiones sostenidas a lo largo de las últimas décadas. Uruguay consolidó un parque frigorífico moderno, con tecnología de punta y habilitaciones sanitarias para ingresar a los mercados más exigentes del planeta, como China, Estados Unidos y la Unión Europea. Sin embargo, esa potente infraestructura industrial fue dimensionada para procesar volúmenes de faena anuales muy superiores a los que el ciclo biológico del hato ganadero logra volcar al mercado de forma continua.
En ejercicios anteriores, las fases de retención de vientres por parte de los productores ganaderos e imprevistos climáticos —como las secuelas de sequías prolongadas— reconfiguraron la estructura del rodeo. Si bien la cantidad total de vacunos se mantiene en mínimos o máximos históricos según la categoría, la salida efectiva de novillos y vacas terminadas hacia la industria registra baches de oferta estacionales que desajustan la planificación de las plantas.
Esta asimetría histórica entre el eslabón primario (los productores ganaderos) y el eslabón industrial expone la vulnerabilidad del modelo. Mientras los ganaderos logran defender valores firmes para sus haciendas ante la fuerte demanda de la industria, las empresas procesadoras argumentan que la combinación de altos costos operativos fijos y materia prima cara torna inviable el negocio exportador en momentos donde los precios internacionales se repliegan.
Impacto regional y posicionamiento en América Latina
La situación que enfrenta la cadena cárnica uruguaya se produce en un contexto regional sumamente competitivo dentro de América Latina. Gigantes del sector como Brasil y Argentina juegan un rol determinante en la formación de precios continentales y en la provisión de carne vacuna a los grandes compradores internacionales. La industria uruguaya, caracterizada por sus elevados estándares de trazabilidad e inocuidad alimentaria, debe competir en el exterior frente a competidores vecinos que operan con estructuras de costos en dólares sustancialmente menores y con una escala de producción muy superior.
El fenómeno de la capacidad ociosa y los altos costos internos no solo afecta la rentabilidad empresarial, sino que condiciona la competitividad sistémica de Uruguay frente a otros proveedores del Cono Sur. Mientras Brasil expande su presencia en mercados clave con precios agresivos, los exportadores uruguayos encuentran serias dificultades para trasladar sus costos de procesamiento a los valores finales de venta en el exterior.
Asimismo, la creciente presencia de grupos multinacionales de origen regional en la propiedad de las plantas frigoríficas locales ha modificado las dinámicas de decisión empresarial. Las grandes corporaciones reasignan volúmenes y priorizan faenas en función de los márgenes comparativos de cada país, lo que puede derivar en frenos operativos o ajustes severos en las dependencias uruguayas cuando los números locales no cierran.
Evaluaciones oficiales y voces del sector
Desde las gremiales industriales y los organismos rectores del sector se han multiplicado las advertencias sobre la gravedad de la coyuntura. Directivos de la industria frigorífica sostienen que el costo industrial uruguayo —impulsado por las tarifas de servicios públicos, los fletes y la rigidez de los costos laborales— es uno de los más elevados de la región, lo que impide absorver la capacidad ociosa sin incurrir en pérdidas financieras operativas.
Por su parte, los representantes de los productores rurales enfatizan que el libre juego de la oferta y la demanda en el mercado del ganado en pie debe respetarse, recordando que el sector primario debió asumir cuantiosas pérdidas durante los ciclos de sequía y sobrecostos productivos. Desde la óptica ganadera, la valorización del ganado gordo es el estímulo indispensable para mantener la inversión en genética, pasturas y manejo nutricional.
Analistas de mercado y voceros técnicos coinciden en que la salida a esta encrucijada requiere una mirada de largo plazo que fortalezca la integración de la cadena cárnica. Las autoridades gubernamentales y el Instituto Nacional de la Carne (INAC) siguen con detenimiento la evolución de los indicadores, buscando promover instrumentos que aporten previsibilidad y reduzcan las distorsiones que terminan afectando el empleo en el interior.
Desafíos y perspectivas para la cadena cárnica
El horizonte a corto y mediano plazo exige un delicado reequilibrio entre la oferta de hacienda y la capacidad instalada de procesamiento. La sostenibilidad del sector dependerá de la consolidación de nuevos mercados de alto valor, el fomento de la transparencia en la formación de precios y la instrumentación de medidas que permitan mitigar los elevados costos de producción locales.
El gran desafío para Uruguay radicará en transformar esta paradoja en un punto de inflexión estructural. Solo mediante el diálogo fluido entre el campo, la industria y el Estado se podrá garantizar que la riqueza generada por el stock ganadero se traduzca en una cadena de valor sólida, eficiente y generadora de empleo genuino para todo el país.

Dejá tu comentario
Comentá con tu nombre y Gmail. Tu correo es privado y nunca se publica.