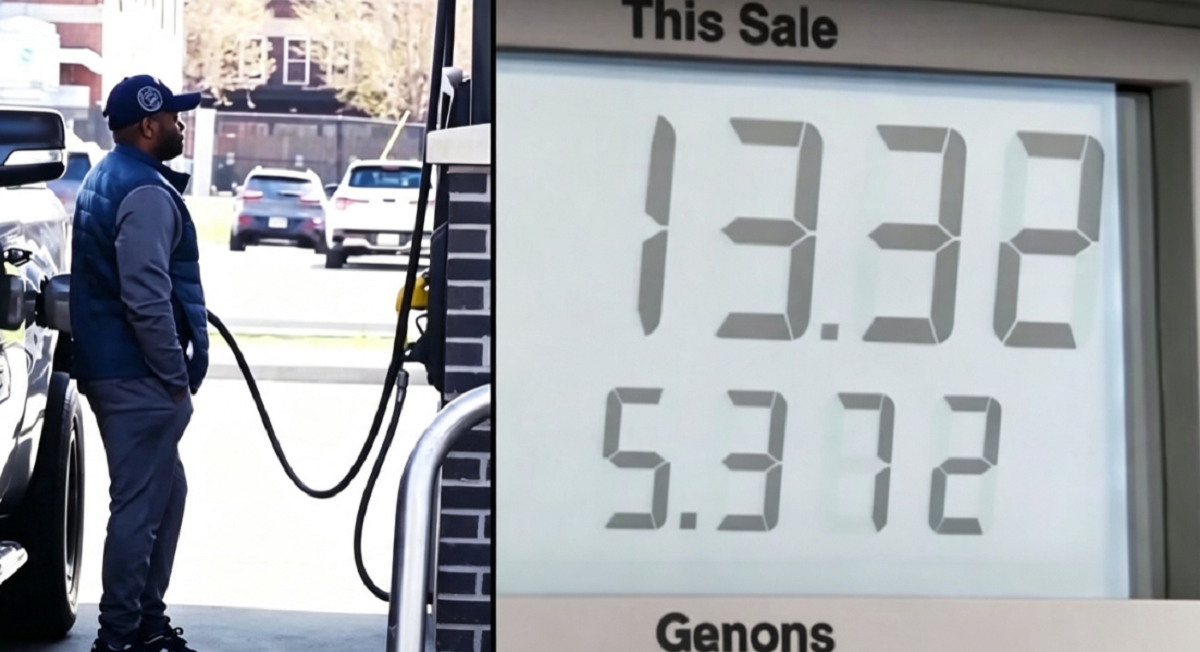
El bolsillo de los trabajadores vuelve a temblar en una coyuntura marcada por la tensión geopolítica y las presiones inflacionarias. A menos de dos meses de las elecciones de medio término en los Estados Unidos, el precio promedio nacional de la gasolina roza los valores más altos en lo que va del año. Tras sumar otros tres centavos en apenas una jornada, la cotización trepó a 4,46 dólares por galón, quedando a escasos diez centavos del pico registrado en mayo y acercándose peligrosamente al máximo histórico observado durante la crisis energética de 2022.
La escalada no es un fenómeno aislado de los surtidores estadounidenses; sus esquirlas se expanden velozmente hacia la economía global. Con al menos seis estados registrando promedios por encima de los 5 dólares y California superando holgadamente los 6,11 dólares por galón, el descontento social crece al mismo ritmo que los costos de vida. El encarecimiento generalizadoizado roza el 50% desde que se intensificaron las acciones militares bélicas en Oriente Medio, desarticulando los pronósticos de estabilidad financiera para el segundo semestre.
El drama silencioso del diésel y la cadena de suministros
Si la nafta común golpea a los conductores particulares, la disparada del gasóleo representa un misil directo al corazón del comercio internacional. El precio promedio del diésel encadenó récords diarios consecutivos hasta ubicarse en los 6,44 dólares por galón, lo que supone una suba acumulada del 71% desde el inicio de las hostilidades abiertas con Irán. Al ser el insumo neurálgico del transporte carretero, ferroviario y marítimo, este encarecimiento se traslada de forma inmediata a los fletes, encareciendo los alimentos y los bienes de primera necesidad en góndolas de todo el mundo.
Ante este panorama adverso, gigantes de la logística internacional como el conglomerado naviero CMA CGM ya oficializaron la aplicación de recargos de emergencia por combustible. El bloque marítimo en los estrechos de Ormuz y Bab el-Mandeb ha encarecido de manera drástica las primas de seguro para los buques petroleros, mientras que la paralización de infraestructuras clave —como el reciente cierre temporal de un oleoducto estratégico en Arabia Saudita tras múltiples ataques— ha restringido severamente la oferta física de crudo en los mercados financieros.
El impacto colateral en América Latina y los mercados emergentes
Para la región latinoamericana, este ciclo de encarecimiento energético plantea un escenario sumamente complejo. Los países importadores netos de hidrocarburos ven cómo se disparan sus facturas de compra en el exterior, presionando las reservas internacionales y forzando a los gobiernos a evaluar mayores subsidios o, en su defecto, a trasladar los aumentos directamente a las tarifas locales de transporte y servicios públicos.
Por su parte, incluso las naciones productoras de la región enfrentan un arma de doble filo: si bien la cotización del crudo en torno a los 105 dólares por barril genera ingresos extraordinarios por exportación, la escalada del diésel importado y la inflación importada en insumos industriales terminan erosionando la capacidad de compra de la población. La volatilidad cambiaria y el encarecimiento del crédito internacional completan un cuadro de alta incertidumbre para las economías emergentes del continente.
Reproches diplomáticos y la advertencia de los analistas
En el terreno político, la narrativa oficialista estadounidense de que las tarifas energéticas caerían al concluir el conflicto armado ha comenzado a resquebrajarse. Mientras el presidente Donald Trump insiste públicamente en que la cotización del crudo se desplomará tras el proceso electoral e intenta responsabilizar a las operaciones ucranianas contra refinerías rusas por la escasez de diésel, los principales centros de análisis financiero muestran un panorama sensiblemente más pesimista.
Firmas globales como HSBC, Goldman Sachs y Bank of America coinciden en que la prolongación del conflicto militar mantendrá los inventarios globales en mínimos operativos. De persistir los bloqueos en las rutas marítimas del Golfo Pérsico o de profundizarse los daños en la infraestructura energética regional, las proyecciones privadas sitúan el precio del barril del crudo Brent en una franja riesgosa que podría escalar rápidamente hacia los 120 e incluso 150 dólares.
Un escenario incierto ante reservas en mínimos históricos
Con la proximidad de las estaciones frías en el hemisferio norte y el consecuente incremento en la demanda de combustible para calefacción, la margen de maniobra de las principales potencias es extremadamente acotada. A diferencia de crisis anteriores donde los países centrales recurrieron a volcados masivos de sus reservas estratégicas para contener las cotizaciones, los inventarios globales se encuentran hoy en sus niveles más bajos en décadas.
Esta vulnerabilidad estructural deja a los consumidores expuestos a un prolongado período de presión sobre los precios. Sin acuerdos diplomáticos firmes a la vista para restablecer el tránsito marítimo en los puntos neurálgicos del comercio de crudo, la volatilidad de los combustibles continuará siendo el principal factor de inestabilidad económica y malestar social en el plano internacional.

Dejá tu comentario
Comentá con tu nombre y Gmail. Tu correo es privado y nunca se publica.