Expectativas sobre la decisión del Banco Central Europeo en medio de un panorama complejo
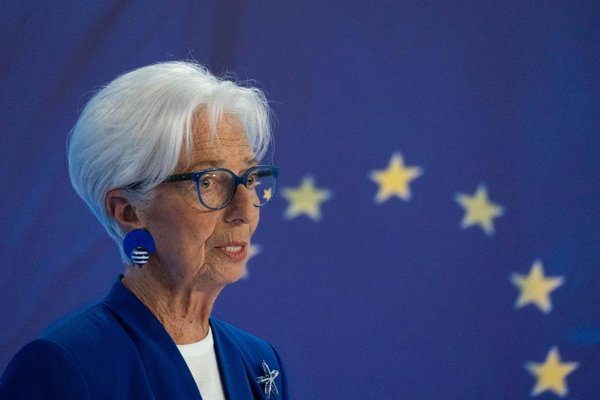
La mayoría de los analistas prevé que el Banco Central Europeo (BCE) mantendrá sin cambios sus tipos de interés en la reunión de este jueves, marcando una pausa tras la subida de 25 puntos básicos implementada en septiembre. Sin embargo, el mercado financiero conviene en que antes de que finalice el año podría haber un nuevo endurecimiento monetario.
Este encuentro se da en un contexto global de estabilidad tras la última decisión de la Reserva Federal de Estados Unidos (Fed), que decidió mantener sin variaciones los tipos de interés en el rango del 3,75% al 4%, tras un incremento previo y en un momento previo a las elecciones de medio mandato en ese país.
Contexto económico y político en la eurozona
En Europa, la situación económica se presenta marcada por una inflación que alcanza máximos de tres años, situándose en el 3,8% en septiembre, tras un aumento de seis décimas en un solo mes. Además, los bonos soberanos en las principales economías europeas muestran señales de tensión, con Francia en particular enfrentando problemas relacionados con su deuda pública, mientras que la incertidumbre política y las protestas en varios países añaden complejidad a la situación.
Ante este escenario, el BCE probablemente mantendrá los tipos de interés en sus niveles actuales en la reunión de este jueves. La tasa de depósito (DFR) permanecerá en el 2,5%; la tasa de las operaciones de refinanciación (MRO) en el 2,65%; y la de la facilidad marginal de préstamo (MLF) en el 2,90%. La estrategia busca ganar tiempo y obtener una visión más clara en el encuentro programado para diciembre.
Análisis de las perspectivas de política monetaria
Los analistas de ING Think, Francesco Pesole, Michiel Tukker y Carsten Brzeski, coinciden en que una subida de tipos sería una gran sorpresa y que prácticamente no se espera un cambio en las tasas. La inflación subyacente, que excluye energía, alimentos frescos, alcohol y tabaco, se situó en el 2,5% en septiembre, solo un décimo más que en agosto, sugiriendo que aún no hay efectos de segunda ronda en la economía europea.
Veit, de Pimco, explica que aunque actualmente se observa una mayor inflación, no hay indicios de que esta se incorpore de forma duradera a la economía, ya que los efectos indirectos todavía son limitados y los efectos de segunda ronda no se evidencian claramente.
La situación en Francia y su posible impacto en la política del BCE
Francia enfrenta una creciente presión en los mercados de deuda, con el rendimiento de su bono a diez años superando recientemente el 5%, su nivel más alto desde 2002. Esto refleja la preocupación por la salud de las finanzas públicas francesas y requiere que los inversores exijan mayores intereses para financiar al Estado. La prima de riesgo francesa, medida por el diferencial entre el bono francés y el alemán (Bund), se ubica alrededor de 160 puntos básicos.
Expertos como Josefina Rodríguez, economista en Vanguard, señalan que las condiciones financieras más estrictas refuerzan las razones para una pausa en el ciclo de aumentos de tasas. Se anticipa que la presidenta del BCE, Christine Lagarde, mencionará explícitamente la situación en Francia, enviando una señal sobre la seriedad con la que el banco central toma la volatilidad de los mercados de renta fija.
Según analistas de Natixis IM, como Mabrouk Chetouane y Romain Aumond, este reconocimiento podría indicar una postura de cautela sin necesidad de activar instrumentos específicos contra la fragmentación financiera. La suspensión del proceso de endurecimiento cuantitativo serviría para contener las presiones en los mercados de deuda soberana.
Proyección de futuras subidas de tipos y estrategias del BCE
La volatilidad en los bonos nacionales, especialmente en Francia, no parece suficiente para frenar el ciclo restrictivo del BCE, que comenzó en mayo, tras el inicio de la guerra en Irán. Los mercados ya descuentan una nueva subida de tipos en diciembre, que podría elevar la tasa de depósito al 3% a finales de 2026.
Cristina Gavín, de Ibercaja Gestión, indica que, de cara a 2027, la evolución de los datos económicos en crecimiento y precios será determinante para decidir nuevas subidas de tipos. Se espera que Lagarde mantenga un discurso coherente con sus declaraciones anteriores, reiterando el compromiso con el control de la inflación y resaltando la resiliencia de la economía europea.
El estratega François Rimeu, de Crédit Mutuel AM, comenta que probablemente Lagarde destacará que los riesgos para la inflación permanecen al alza, mientras que los riesgos para el crecimiento muestran menor perspectiva. Este enfoque buscaría orientar a los mercados sobre las futuras decisiones del BCE en un contexto de incertidumbre.
Dejá tu comentario
Comentá con tu nombre y Gmail. Tu correo es privado y nunca se publica.