La responsabilidad del gerente general frente a las obligaciones de la empresa
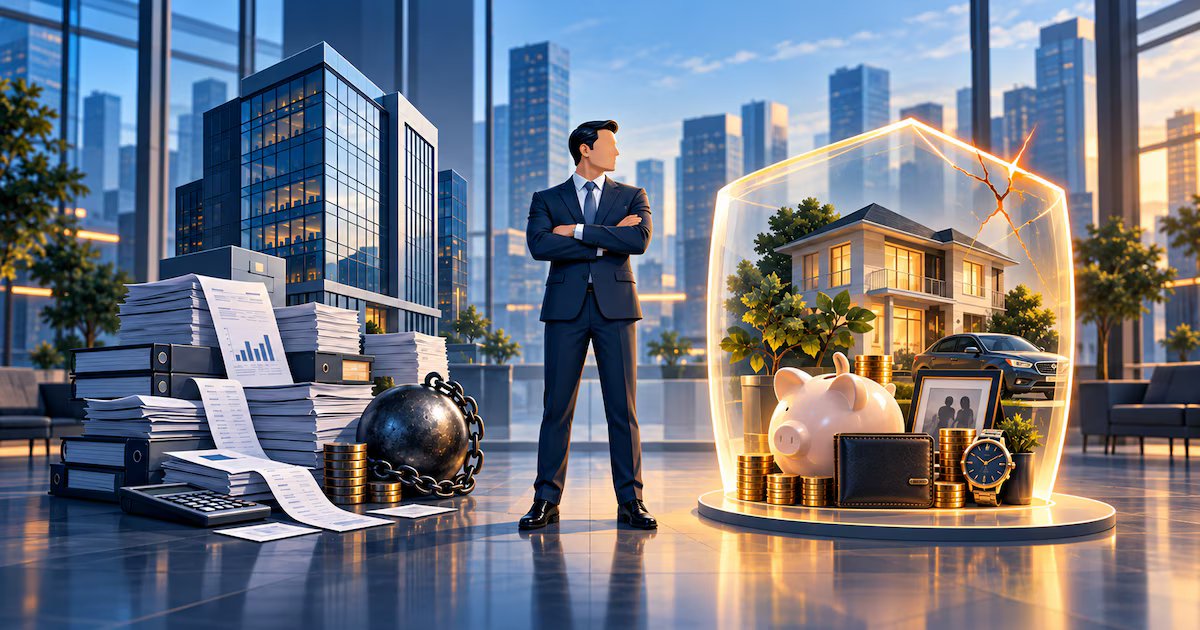
Ser gerente general de una compañía no implica automáticamente que el ejecutivo sea responsable de todas las deudas, sanciones o problemas legales que puedan surgir en la gestión empresarial. La sociedad tiene una personalidade jurídica y patrimonio propio, pero estos límites pueden ser superados cuando las decisiones u omisiones del gerente ocasionan daños que puedan atribuírsele de manera personal.
Responsabilidades y límites según la Ley General de Sociedades
De acuerdo con la Ley General de Sociedades, el gerente responde ante la empresa, sus accionistas y terceros por los daños que cause a causa del incumplimiento de sus obligaciones, dolo, abuso de facultades o negligencia grave. La normativa también establece responsabilidades específicas relacionadas con la gestión de la contabilidad, los controles internos, la información suministrada al directorio y cualquier posible ocultamiento de irregularidades.
En este contexto, una mala decisión comercial o una pérdida en la empresa, por sí mismas, no necesariamente implica que el gerente deba responder con su patrimonio personal. Es necesario que exista una conducta propia y un fundamento legal que permita atribuirle responsabilidad.
¿Cuándo pueden quedar comprometidos sus bienes?
El abogado especializado en Derecho Corporativo, Bruno Rojas Marallano, señala que uno de los principales riesgos se presenta cuando un ejecutivo tiene deberes específicos de dirección o supervisión, y pese a conocer irregularidades o estar en posición de detectarlas, no toma las medidas correspondientes. En estos casos, la responsabilidad personal puede surgir cuando hay dolo, negligencia grave o participación activa en conductas ilícitas.
Un ejemplo se presenta en materia tributaria. El Código Tributario admite la atribución de responsabilidad solidaria a los representantes legales en casos donde, por dolo, negligencia grave o abuso de facultades, se dejan de pagar obligaciones fiscales. Esto implica que, bajo ciertas condiciones, una deuda originalmente atribuible a la empresa puede volverse exigible directamente al representante legal.
Responsabilidad en seguridad, salud y delitos económicos
Otro ámbito de riesgo es la seguridad y salud en el trabajo. Un accidente grave o mortal no genera automáticamente responsabilidad penal del gerente, pero sí requiere evaluar sus obligaciones específicas, el grado de intervención y si incumplió medidas que debía asegurar o supervisar. La ley penal contempla sanciones para quienes, incumpliendo deliberadamente las normas, generan peligro o consecuencias graves.
Asimismo, en casos de corrupción, lavado de activos o pagos ilícitos, el hecho de dirigir una empresa no implica responsabilidad automática. La investigación debe determinar qué hizo el ejecutivo, qué conocía, cuáles eran sus obligaciones y si participó u omitió acciones relevantes.
Cuando una autoridad encuentra responsabilidad personal, las sanciones pueden incluir indemnizaciones, obligaciones tributarias solidarias o sanciones penales. Además, en ciertos procedimientos, se pueden dictar medidas cautelares sobre bienes o cuentas bancarias, si así lo dispone la autoridad competente.
Dejá tu comentario
Comentá con tu nombre y Gmail. Tu correo es privado y nunca se publica.