El Banco de España ha anunciado que evaluará los decretos de vivienda aprobados por el Gobierno, y ha mantenido su estimación de un déficit de viviendas de un millón de aquí a 2028.
Evaluación de las medidas gubernamentales
David López Salido, director general de Economía del Banco de España, informó que el organismo analizará los decretos aprobados por el Ejecutivo para abordar el problema de la vivienda. No obstante, reconocen que aún es temprano para realizar una evaluación completa debido a la falta de suficiente información. El objetivo es comprender cómo estas medidas afectan al mercado del alquiler, la financiación pública y el gasto público.
Impacto en la inversión residencial
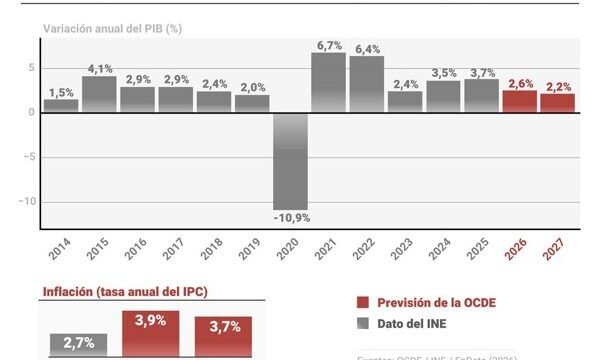
En su informe de previsiones, el Banco de España advierte que la inversión en vivienda es crucial para la actividad económica de los próximos trimestres. Aunque la creación de hogares ha impulsado la demanda, la construcción residencial no ha crecido al mismo ritmo, resultando en un aumento significativo de los precios de la vivienda.
A pesar de la presión de la demanda, el Banco de España anticipa un crecimiento gradual de la inversión residencial. Sin embargo, la oferta de nuevas viviendas ha sido menor de lo esperado, debido a la escasez de mano de obra, el incremento de los costes de construcción y desafíos en desarrollos urbanísticos.
Intervención del sector privado y programas públicos
El Banco de España contempla un crecimiento estable en la inversión residencial, pero advierte que si el sector privado y los programas públicos de vivienda protegida aceleran la construcción, la inversión residencial podría ser más dinámica de lo previsto.
La moderación en el crecimiento para 2026 se alinea con una disminución de los visados y finalizaciones de nuevas viviendas, además de los costes elevados de factores productivos y las dificultades para acceder a las redes eléctricas.
Expectativas para 2027
A partir de 2024, el aumento en el inicio de nuevas viviendas y la financiación bancaria para la construcción sugieren un mayor dinamismo para 2027. Sin embargo, esta evolución dependerá de superar las restricciones estructurales, como la mano de obra insuficiente, la lentitud de los desarrollos urbanísticos y la falta de suelo.
Ante el crecimiento sostenido de la demanda y el alza de los precios de la vivienda, la inversión dependerá de la capacidad de respuesta de la oferta. El déficit de vivienda nueva debería impulsar la inversión, pero la rigidez actual de la oferta limita el crecimiento esperado. Un mayor compromiso en los programas públicos de vivienda protegida podría potenciar la inversión residencial desde 2027.
El Banco de España estima que actualmente se completan entre 90.000 y 100.000 viviendas libres anualmente, mientras que las iniciadas registran un crecimiento de entre 80.000 y 120.000 al año.

Dejá tu comentario
Comentá con tu nombre y Gmail. Tu correo es privado y nunca se publica.