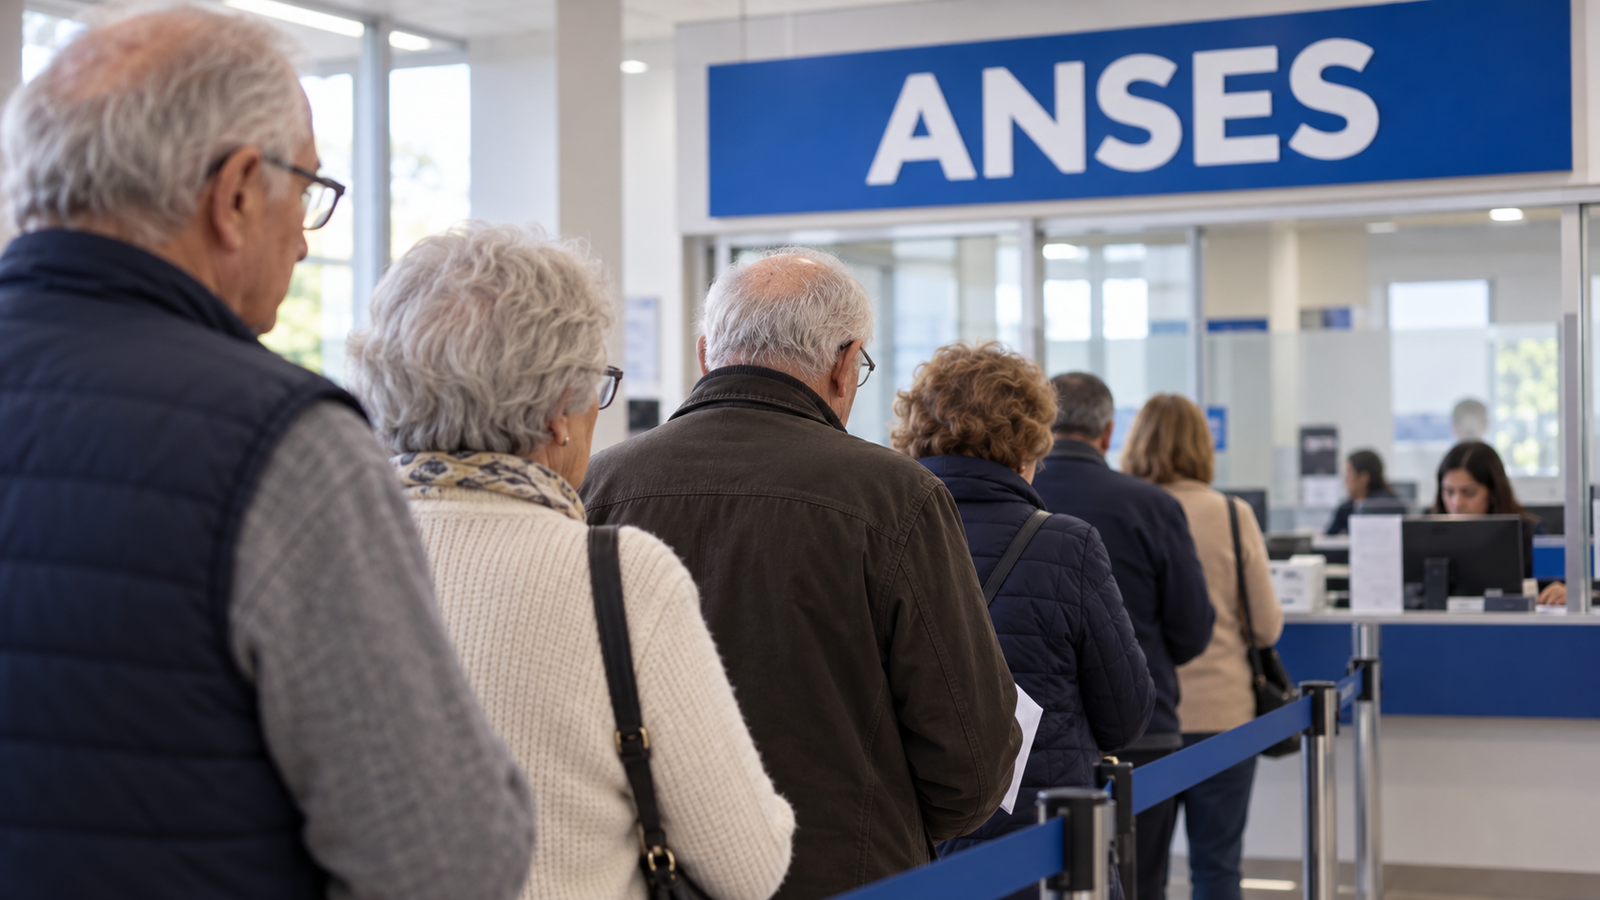
La fragilidad del mercado laboral volvió a encender las alarmas sobre la sostenibilidad del sistema de seguridad social en la Argentina. Un estudio elaborado por el Centro de Economía Política Argentina (CEPA) reveló que el crecimiento de la informalidad y la pérdida de puestos de trabajo registrados le provocan al sistema previsional una merma anual estimada en $ 3,3 billones a valores actuales. El monto equivale al 5,3% de la recaudación total generada por contribuciones patronales y aportes personales, resquebrajando aún más la base de financiamiento de las jubilaciones.
De acuerdo con las mediciones oficiales basadas en la Encuesta Permanente de Hogares (EPH) del Indec, el porcentaje de trabajadores ocupados que realiza aportes efectivos a la seguridad social cayó del 48,4% registrado en 2023 al 45,2% en el primer tramo de 2026. Esta contracción implica que actualmente el 54,5% de las personas que trabajan en el país no efectúa ningún tipo de cotización, dejando al descubierto una crisis estructural donde más de la mitad de la población activa se encuentra desprotegida de cara a la vejez.
Desglose del impacto, antecedentes y la brecha del monotributo
El cálculo del CEPA precisa que, del perjuicio total proyectado, $2 billones corresponden a contribuciones patronales que las empresas dejaron de abonar y$ 1,3 billones a aportes personales directos de los asalariados. En el promedio mensual, el sistema pierde unos $277.780 millones, alcanzando un pico de$ 454.093 millones durante los meses de liquidación del sueldo anual complementario (aguinaldo). Aunque la proyección supone un techo teórico basado en salarios promedio del sector formal, expone con claridad la magnitud del drenaje de recursos públicos.
El problema impositivo se profundiza al analizar las modalidades de trabajo independiente. Un informe comparativo de la Oficina de Presupuesto del Congreso (OPC) advierte que regímenes como el monotributo aportan significativamente menos recursos que el empleo en relación de dependencia. Mientras que un empleado formal destina entre el 21,7% y el 23,3% de su salario bruto a la seguridad social, en la categoría habitual del monotributo el componente previsional representa apenas el 3,65% del ingreso del contribuyente, reduciendo sensiblemente el flujo contributivo.
La realidad regional e internacional frente a la informalidad
El dilema de la sostenibilidad previsional atraviesa a toda América Latina, donde la informalidad laboral («trabajo en negro») condiciona la capacidad de los Estados para garantizar coberturas universales. Sin embargo, los indicadores argentinos sitúan al país en una posición sumamente frágil dentro del contexto internacional. El indicador de contribuyentes sobre la Población Económicamente Activa (PEA) alcanza el 46,3% en el Sistema Integrado Previsional Argentino (SIPA) y roza el 58% si se incluyen las cajas provinciales no transferidas.
Al contrastar la realidad local con otros países analizados por la OPC, las diferencias son marcadas: Brasil registra un 60,9% de aportantes activos, mientras que naciones desarrolladas como Canadá (86,1%), España (87,5%) y Suecia (91,5%) exhiben coberturas casi plenas debido a la incidencia marginal del trabajo informal. En la región, únicamente México presenta un registro inferior al argentino, con apenas un 42,5% de contribuyentes sobre la masa de trabajadores.
El déficit contributivo y la transición demográfica
Las cuentas previsionales argentinas logran mantenerse en un leve superávit operativo del 0,03% del PBI únicamente porque el Estado deriva impuestos de asignación específica —como los tributos al consumo y a las transacciones bancarias— para cubrir la brecha. No obstante, si se evalúa exclusivamente la caja generada por aportes y contribuciones puras, el sistema arroja un déficit estructural del 0,72% del PBI, haciendo que el pago de las jubilaciones dependa en gran medida de la suerte de la actividad económica general y la recaudación impositiva.
Según las estimaciones de la OPC, para equilibrar las cuentas bajo las reglas de juego actuales sin depender de subsidios del Tesoro, la tasa de cotización debería subir del 22,2% actual a un inviable 46,1%. A esta brecha financiera se le suma la ineludible presión demográfica: la relación de dependencia pasará de 18,8 personas mayores de 65 años por cada 100 en edad activa hoy, a más de 30 por cada 100 hacia el año 2050, exigiendo reformas de fondo para evitar un colapso del sistema.
Perspectivas de reforma y la necesidad de empleo formal
La sangría de recursos provocada por el empleo informal demuestra que la crisis de las jubilaciones no se resuelve únicamente ajustando los haberes o cambiando las fórmulas de movilidad. La clave de bóveda pasa por generar incentivos reales para la formalización del mercado de trabajo y la creación de empleo genuino.
A futuro, las autoridades económicas y los legisladores deberán encarar un debate integral que combine la simplificación tributaria con controles efectivos contra la informalidad. Solo ampliando la base de trabajadores registrados y mejorando los ingresos de la seguridad social se podrá garantizar un sistema previsional justo, sustentable y equitativo para las próximas generaciones.
Dejá tu comentario
Comentá con tu nombre y Gmail. Tu correo es privado y nunca se publica.